
Naarmate een organisatie groeit, vindt er functiespecialisatie plaats. Werkzaamheden worden opgedeeld in specifieke rollen, zodat medewerkers zich volledig kunnen focussen op één specifieke taak. Een manager kan zich beter richten op zijn kerntaken met ondersteuning van een secretaresse voor planning en regelwerk. Soms is ook een auto met chauffeur te rechtvaardigen.
Elementaire functiescheiding is een intern beheersingsprincipe waarbij kritieke taken binnen één proces worden verdeeld over verschillende personen. Belangrijke redenen hiervoor zijn het voorkomen van fouten, fraude en belangenverstrengeling. Dit betekent dat degene die geld mag besteden, niet ook verantwoordelijkheid moet zijn voor zaken als administratie, ziekteverzuim, mobiliteit en personeelswerving.
Naarmate een organisatie groeit, zijn stafafdelingen een feit. En de daarmee samenhangende kosten zijn dan ook een logisch onderdeel van de kostprijs. Het primaire proces vaart er wel bij, dus niks mis mee, zo lijkt het. Maar is dat ook echt zo?

Groei maakt overhead onvermijdelijk
Wanneer een organisatie opereert in een markt met kritische klanten en meerdere concurrenten, speelt prijs-prestatieverhouding een belangrijke rol. Zolang klanten kwaliteit ervaren en bereid zijn ervoor te betalen, is er ruimte voor hogere prijzen. Maar die prijselasticiteit heeft zijn grenzen en hangt vooral samen met het product of de dienst, niet met de prestaties van stafafdelingen.
In een commerciële markt zorgt markttucht ervoor dat prijsverhogingen door overhead worden beperkt. In publieke en semipublieke organisaties is die markttucht er minder of zelfs helemaal niet. Er zijn wel regels, verantwoordingsmechanismen en toezichthouders om kosten beheersbaar te houden. Maar de omvang van overhead blijft vaker een kwestie van afweging en onderhandeling. Markttucht ontbreekt, omdat de mogelijkheid te kiezen voor een andere leverancier ook vaak ontbreekt.
De ongemakkelijke vraag: wat voegt overhead werkelijk toe?
Toch is het zaak om ook dan scherp te blijven op ondersteunende afdelingen en hun werkelijk toegevoegde waarde. Nader onderzoek naar die toegevoegde waarde, zoals die door het primaire proces (laat staan door de klant) wordt ervaren, levert veelal een wat ongemakkelijke waarheid op.
Wat als de stafafdeling er niet is, wat gaat er dan mis en waarom? Wat zou je dan missen en waarom? Waar bestaat de toegevoegde waarde uit? Als je het een interne klant vraagt, haalt die veelal de schouders op. 'Finance, HR, ICT en Communicatie zijn er, het zijn stuk voor stuk aardige mensen, maar wat ze voor me betekenen? Goede vraag!'
Zeker als controller moet je alert zijn op drog- en doelredeneringen. Zo sprak ik een controller die meekeek met de uitbreidingsvraag van de afdeling marketing en communicatie van een onderwijsinstelling. Het was een al zeer ruim bemenste stafafdeling. Maar ze wilden meer aandacht geven aan het werven van studenten en onderzoeksgelden. Uitbreiding lijkt in zo'n geval op het eerste gezicht logisch.
Toch is de eerste vraag die altijd moet worden gesteld: hoe is de kosteneffectiviteit van de bestaande capaciteit? Die vraag wordt in de praktijk vaak overgeslagen. Het waarom van de uitbreiding lijkt immers logisch. Wordt de vraag wel gesteld, dan levert het antwoord vaak een wat ongemakkelijke waarheid op. Namelijk dat de bestaande capaciteit niet optimaal wordt benut.

Wanneer overhead zichzelf gaat organiseren
Stafafdelingen hebben alleen bestaansrecht als ze ook daadwerkelijk waarde toevoegen aan het primaire proces. Die waarde zit in het creëren van de randvoorwaarden waarbinnen dat primaire proces kan floreren. Stafafdelingen zijn echter ook organisaties op zichzelf en net als iedere organisatie streven ze naar continuïteit en zelfs groei. Dat betekent in de praktijk dat je er voortdurend voor moet zorgen dat je relevant blijft.
Die relevantie moet dan wel in de pas lopen met de werkelijk ervaren toegevoegde waarde vanuit het primaire proces. In essentie werk je als stafafdeling vooral vraaggedreven. Naast voldoen aan wet- en regelgeving, lever je wat 'de business' vraagt. Vraagt de organisatie niets, dan komt je bestaansrecht in het geding.
Er ontstaat dan de neiging dat de afdeling de eigen relevantie gaat invullen en van lieverlee vooral aanbodgedreven gaat opereren. Geholpen door uiteenlopende leveranciers ontstaat een breed aanbod aan concepten en oplossingen, die op hun beurt weer kunnen leiden tot groei van overhead. Het functioneren van de overheid is daar een goed voorbeeld van.

De overhead-diamant: van eenvoud naar complexiteit
Je kunt de groei van overhead vergelijken met de vorm van een geslepen diamant. Aan de basis is er een grote mate van eenvoud. De situatie is overzichtelijk en verre van complex. Naarmate de organisatie groeit, volgt er meer specialisatie en scheiding. Zowel de als ondersteunende staf groeit om het primaire proces in goede banen te leiden.
Naarmate de uitdagingen groter worden, en voldoen aan regelgeving belangrijker wordt, groeit ook de afdeling governance, risk & compliance. Omdat we meer en meer met stakeholders van doen hebben, schiet de communicatieafdeling als een paddenstoel uit de grond. Helemaal bovenin de diamant willen bestuurders vooral weer eenvoud, hoofdlijnen en sturen op uitzonderingen.
Wanneer overhead het primaire proces verdringt
Overhead kan je de das omdoen als het primaire proces in verhouding krimpt ten opzichte van de groeiende overhead. Financiering van die overhead wordt dan steeds moeilijker.
Maatschappelijk bekeken is onze collectievelastendruk een voortdurende bron van zorg en discussie. Grofweg financiert de helft van ons bruto nationaal product de groeiende collectievelastendruk. Nog even en we geven meer uit dan onze economie ophaalt – echt houdbaar is dat niet.
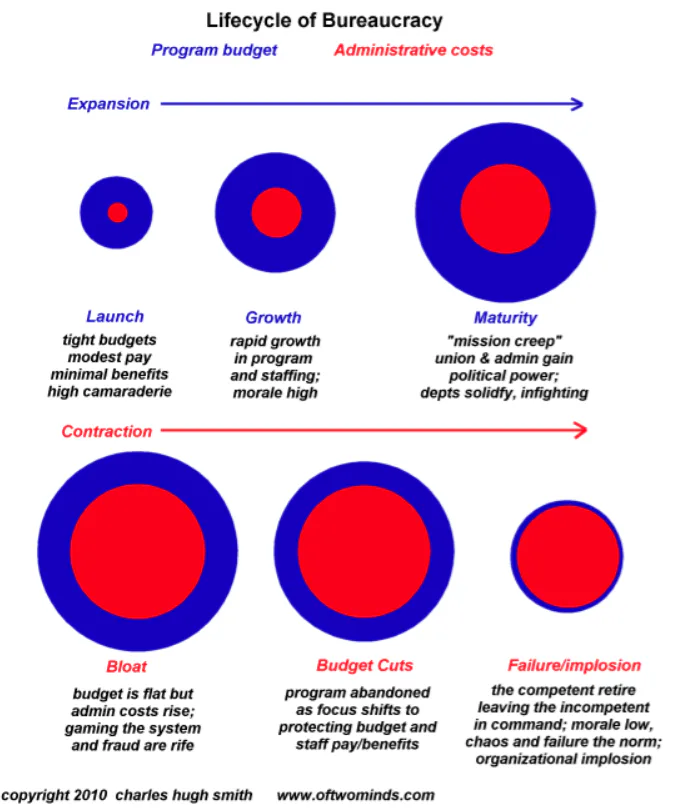
Buiten de overheid zijn we daar als het goed is scherper op, maar ook daar is het opletten geblazen. Persoonlijk vind ik een waarneming van trendwatcher en publicist Charles Hugh Smith prikkelend. In zijn 'lifecycle of bureaucracy' (zie illustratie) geeft hij treffend aan waar overhead nog toegevoegde waarde heeft en waar we een 'gevarenzone' ingaan. Plot er je eigen organisatie maar eens op.
Terug naar de basis: wat zouden we opnieuw kiezen?
Het najaar is een uitgelezen tijd voor bezinning op de toegevoegde waarde van overhead. Waar er over het algemeen vooral incrementeel wordt gebudgetteerd en begroot, is het verstandig dat eens een keer 'zero-based' aan te vliegen, al is het maar een gedachtenexperiment.
Wat als het primaire proces de kosten van stafafdelingen rechtstreeks en transparant krijgt toegerekend? Zouden organisaties dan nog steeds dezelfde middelen aan overhead besteden, of kiezen zij liever voor innovatie, opleiden van medewerkers of een marketingcampagne? Hoeveel stafafdelingen blijven dan bestaan en in welke omvang?
De uitkomst is een ongemakkelijke maar veelal realistische waarheid: het kan in veel organisaties met aanzienlijk minder overhead. Pak je als controller de handschoen op om de overhead kritisch tegen het licht te houden – of wacht je tot het te laat is?